


В России появилась третья форма национальной валюты — цифровой рубль. С 1 сентября 2026 года крупнейшие банки и торговые компании начали предоставлять инфраструктуру для работы с ним. Теперь у граждан есть возможность открывать цифровые кошельки, переводить деньги и оплачивать покупки в новой форме национальной валюты.
При этом цифровой рубль вызывает немало вопросов. Чем он отличается от денег на банковской карте? Зачем понадобилась еще одна форма расчетов, если привычные банковские переводы уже доступны практически каждому? Можно ли будет получать зарплату и пенсию в цифровых рублях и насколько безопасна новая система?
Разберемся, как устроена технология, какие возможности она открывает для граждан и бизнеса и какие вопросы еще предстоит решить.
Три формы одного рубля
Сегодня российская национальная валюта существует в трех формах: наличной, безналичной и цифровой.
Наличные — это банкноты и монеты, безналичные деньги находятся на банковских счетах, а цифровые рубли хранятся на специальных счетах на платформе Банка России.
Главное, что необходимо понимать: это не три разные валюты. Один цифровой рубль равен одному наличному и одному безналичному рублю.
Цифровой рубль выпускает непосредственно Банк России. Он же выступает оператором платформы, на которой открываются цифровые счета и проводятся операции.
Коммерческие банки в этой системе предоставляют клиентам доступ к платформе через привычные мобильные приложения и интернет-банки. Отдельное приложение устанавливать не требуется.
При этом цифровой кошелек не является обычным банковским счетом. Деньги на нем учитываются на платформе Банка России, а банк предоставляет пользователю возможность распоряжаться ими.
Важно и другое отличие: цифровой рубль не является криптовалютой. У него есть единый государственный эмитент, номинал привязан к российскому рублю, а его обращение регулируется российским законодательством.
Как пользоваться цифровым рублем
Для начала необходимо открыть специальный счет на платформе Банка России через мобильное приложение банка, который подключен к системе.
После открытия кошелька пользователь может перевести на него деньги со своего банковского счета. В дальнейшем цифровые рубли можно использовать для переводов другим людям, оплаты товаров и услуг, а также расчетов с государством.
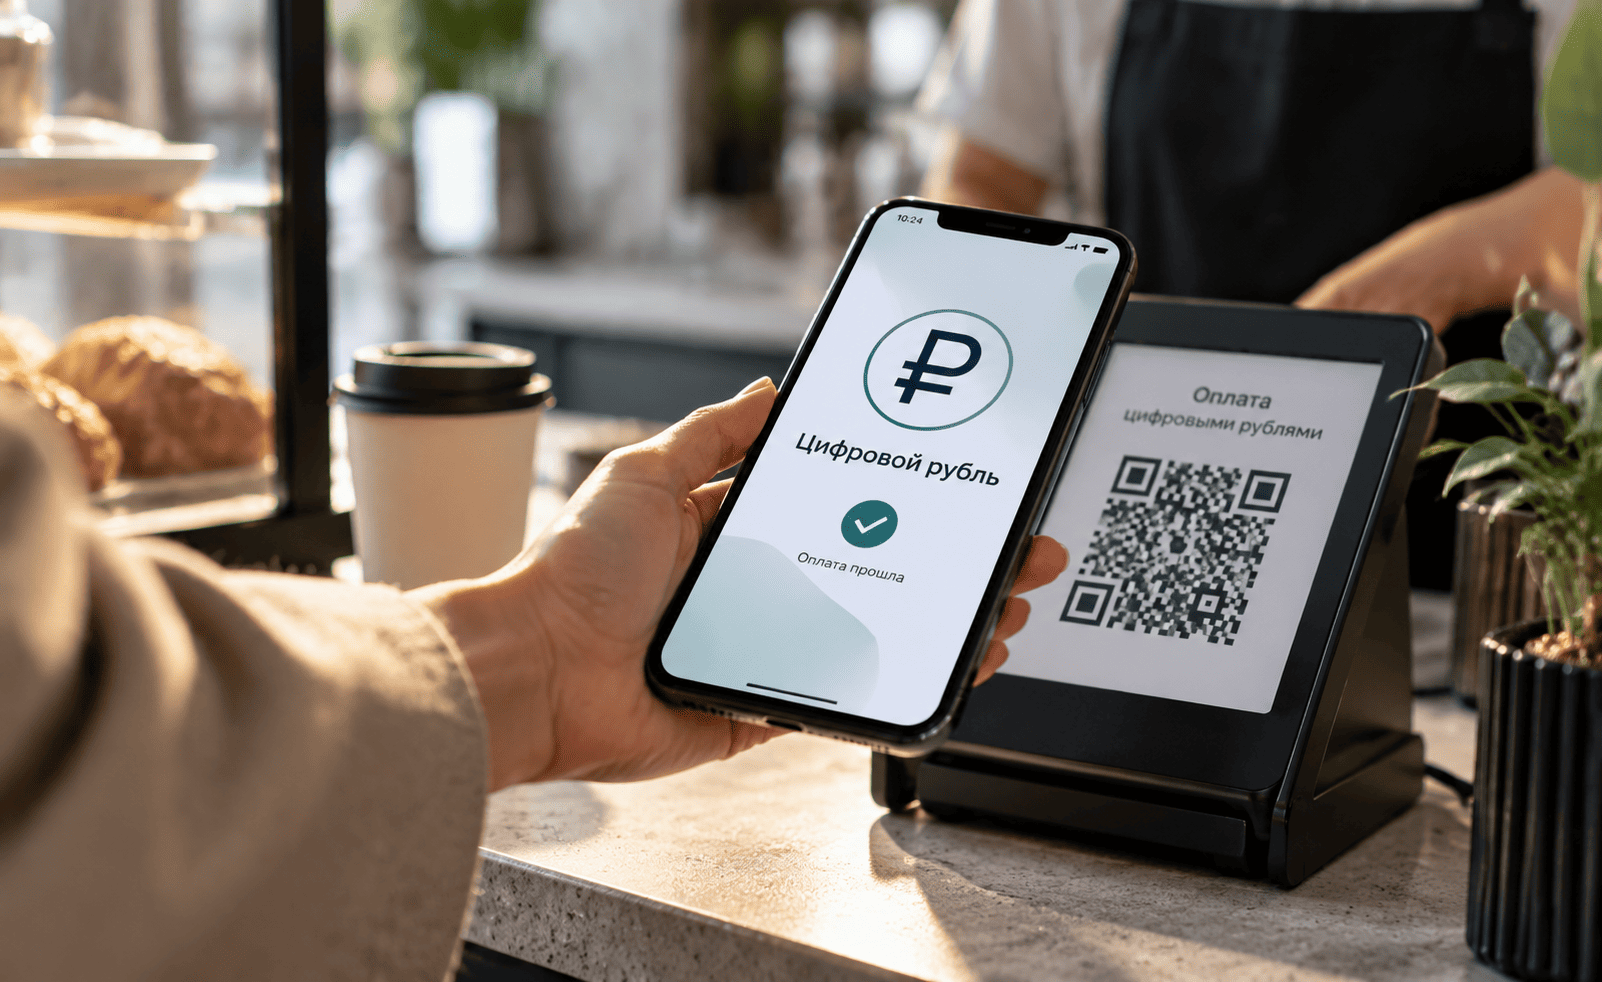
Например, покупатель выбирает оплату цифровыми рублями на кассе и подтверждает операцию с помощью универсального QR-кода.
Если необходимо вернуть деньги в привычную форму, цифровые рубли можно перевести обратно на банковский счет, а затем при желании снять наличные.
Для одного человека предусмотрен один цифровой счет. Его можно открыть добровольно, а при необходимости закрыть.
С 1 сентября 2026 года также действует ограничение: пополнять личный цифровой кошелек переводами с банковских счетов и электронных денежных средств можно на сумму до 300 тысяч рублей в месяц. При этом распоряжаться уже имеющимся остатком можно без ограничения по общей сумме.
Таким образом, новая система предполагает использование привычных банковских каналов, но с отдельным учетом средств на платформе Банка России.
Зачем нужна еще одна форма денег
Одна из основных задач цифрового рубля — создание дополнительной платежной инфраструктуры.
Сегодня переводы и расчеты во многом зависят от банковских систем, их тарифов и внутренних процедур. Платформа цифрового рубля предлагает единый механизм расчетов, который может использоваться клиентами разных банков.
Для граждан основное преимущество заключается в бесплатных переводах и платежах. Кроме того, операции между участниками системы не зависят от тарифов конкретного банка на аналогичные переводы.
Для бизнеса важна стоимость приема платежей. До конца 2026 года действует льготный период, в течение которого комиссии за операции с цифровыми рублями для компаний не взимаются. С 2027 года начнут действовать установленные Банком России тарифы: например, за оплату товаров и услуг физическими лицами предусмотрена комиссия 0,3% от суммы платежа, но не более 1500 рублей.
Как цифровой рубль может изменить государственные выплаты
Одно из перспективных направлений применения новой технологии — бюджетная сфера.
В отличие от обычного перевода, смарт-контракт позволяет заранее определить условия перечисления средств и автоматически проверять их выполнение.
Например, если государство выделяет субсидию на конкретный проект, в условиях платежа можно предусмотреть, на какие цели разрешено направлять деньги и при каких обстоятельствах производится перечисление.
В 2025 году Банк России совместно с региональными властями тестировал такие механизмы в бюджетном процессе. Среди апробированных сценариев были субсидии фермерам, выплаты на приобретение школьной и спортивной формы, компенсация расходов на питание.
В Татарстане, например, тестировался механизм контроля за использованием бюджетных средств при финансировании издания собрания законодательства республики.
Такие решения могут сократить объем ручных проверок и упростить контроль за исполнением государственных программ.
При этом важно разделять два понятия. Цифровой рубль как форма денег не ограничивает гражданина в выборе товаров и услуг. Возможность задавать специальные условия расходования относится к отдельным смарт-контрактам, заключенным для конкретных операций.
Именно поэтому развитие технологии может быть особенно полезным в сфере государственных субсидий и контрактов.
Обязательно ли переходить на цифровые рубли?
Нет. Для граждан использование цифрового рубля остается добровольным.
Наличные деньги и привычные безналичные расчеты продолжают существовать. Автоматически открывать цифровые кошельки никому не будут. Для этого человек должен самостоятельно принять решение и оформить счет через банковское приложение.
Это касается и заработной платы, пенсий и социальных выплат. Получатель может по-прежнему выбирать привычный способ получения денег. Цифровой рубль становится дополнительной возможностью, а не обязательной заменой существующих форм расчетов.
Для бизнеса внедрение происходит поэтапно. С 1 сентября 2026 года инфраструктуру должны обеспечить крупнейшие банки и торговые компании с годовой выручкой более 120 млн рублей, являющиеся клиентами соответствующих банков.
С 1 сентября 2027 года к системе подключаются банки с универсальной лицензией и соответствующие торговые компании с выручкой более 30 млн рублей.
С 1 сентября 2028 года предусмотрено дальнейшее расширение на банки с базовой лицензией и торговые компании с выручкой от 20 до 30 млн рублей.
При этом для небольших торговых точек с выручкой менее 5 млн рублей и предприятий, расположенных в местах без доступа к интернету, предусмотрены исключения.
Таким образом, распространение новой формы расчетов будет происходить постепенно, по мере готовности банковской и торговой инфраструктуры.
Безопасность и конфиденциальность: что важно знать
Вопрос защиты финансовой информации остается одним из наиболее важных при внедрении любых новых платежных технологий.
В Банке России поясняют, что сведения об остатках и операциях с цифровыми рублями защищаются банковской тайной так же, как информация по обычным банковским счетам. Объем информации, собираемой при операциях, не превышает установленный для безналичных расчетов.
При этом архитектура системы отличается от привычной банковской модели: цифровые счета находятся на единой платформе Банка России, а коммерческие банки обеспечивают доступ к ней.
Это означает, что надежность всей инфраструктуры, защита информации и бесперебойная работа платформы приобретают особое значение.
Есть и практический вопрос, который пока остается открытым, — возможность оплаты без подключения к интернету.
На старте массового использования такая функция еще не реализована. В октябре 2026 года представители Банка России сообщили, что изучают технологические решения для офлайн-платежей. В частности, рассматривается использование защищенных SIM-карт и специальных механизмов хранения средств на устройстве.
Планируется испытать прототип с ограниченным количеством участников, после чего оценить возможность дальнейшего внедрения.
Пока же для проведения операций требуется доступ к платформе через банковские сервисы.
 ГОР